

Pandemiyanın həssas qrupa təsirini necə aradan qaldırmaq olar?- ŞƏRH
Bəşəriyyəti cənginə almış koronavirus infeksiyası dünya iqtisadiyyatını əməlli başlı çalxalamaqda davam edir. Hətta iqtisadi cəhətdən inkişaf etmiş dövlətlər belə öz iqtisdiyyatlarını idarə etməkdə çətinlik çəkir, iqtisadi tənəzzülün qarşısının alınması istiqamətində atılmış addımlar səmərəsiz nəticələnir. Odur ki, altı üstünə çevrilmiş dünya iqtisadiyyatı bir sıra önləyici tədbirlərin görülməsini vacib edir. Hələ bu prosüsin uzun müddət davam edəcəyini nəzərə alan dünya ölkələri iqtisadi tənzimlənmə məsələsinin təkmilləşdirilməsinə önəm verirlər. Elə Azərbaycanda da iqtisadi siyasətdə ardıcıl olaraq yeniliklər edilir, iqtisadi sahədə əldə edilmiş naliyyətlər sosial problemlərin həllinə yönəldilir. Ölkədə insan amilinin əsas götürüldüyü bir məqamda əhalinin sosial müdafiəsinin təşkili siyasətinə üstünlük verilməsi isə tədiqrəlayiq hal hesab olunur. İnsafən qeyd edilməlidir ki, son aylarda ölkə parlamenti tərəfindən əhalinin sosial müdaiəsinin təmin edilməsi istiqamətində bir sıra qanunlarda dəyişiklik edilib. Azərbaycanda müharibə veteranları, qazilər və şəhid ailələri kimi həssas qrupların olduğunu nəzərə alsaq pandemiya dövründə onların sosial müdafiəsinin gücləndirilməsinin əsas vəzifə kimi qarşıda durduğunu qeyd etmək olar. Yeri gəlmişən xatırladaq ki, ölkədə şəhid ailələrinin üzvləri üçün 20, müharibə əlilləri üçün 12 birbaşa və təşviqedici dəstək mexanizmi icra olunur. Lakin Azərbaycan hökuməti bununla kifayətlənməyərək bu kateqoriyadan olan vətəndaşların sosial müdafiəsinin gücləndirilməsi istiqamətində ardıcıl tədbirlər həyata keçirir.
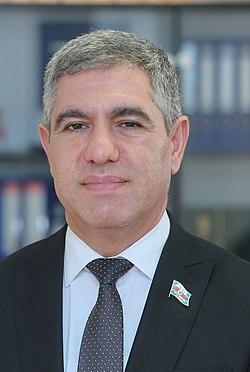
Millət vəkili Vüqar Bayramov qeyd edib ki, şəhid ailələri və müharibə veteranlarına dövlət qayğısının artırılması istiqamətində mövcud qanunvericilikdə bir sıra dəyişiklikləri edilməsi mümkündür. Məlum olduğu kimi məşğulluq haqqında qanuna görə sahibkarlar, mülkiyyətində kənd təsərrüfatına yararlı torpaq payı olanlar, ailə kəndli təsərrüfatının üzvləri məşğul hesab olunurlar. Bu bir sıra hallarda şahid ailələri və müharibə əlillərinin sosial proqramlarına çıxış imkanlarını məhdudlaşdırır. Nəzərə alsaq ki, xeyli sayda şahid ailələri və müharibə əlillərinin pay torpaqları var və onlar məhz bu səbəbdən məşğul hesab olunurlar: "Yaxşı olardı ki, sözügedən qanunda belə bir dəyişiklik edilsin: "Sahibkarlar, şəhid ailələri və müharibə əlilləri istisna olunmaqla mülkiyyətində kənd təsərrüfatına yararlı torpaq payı olanlar, ailə kəndli təsərrüfatının üzvləri" məşğul hesab olunurlar. Bu həmin ailələrin bütün sosial proqramlarına çıxış imkanını genişləndirə bilər". Digər təklifimiz təklifimiz müharibə əlillərinin güzəştli ipoteka krediti almaq hüququnun verilməsi ilə bağlıdır. Azərbaycan Respublikası Prezidentinin 2016-cı il 22 iyun tarixli 940 nömrəli Fərmanı ilə təsdiq edilmiş Azərbaycan Respublikası İpoteka və Kredit Zəmanət Fondunun vəsaiti hesabına ipoteka kreditinin, o cümlədən güzəştli ipoteka kreditinin verilməsi qaydası təsdiq edilib. Həmin sənədin 3-cü maddəsində ipoteka kreditinin verilməsinə dair tələblər müəyyənləşir. Təklif edirik ki, qanunvericiliyə dəyişiklik edilsin və 3.2.1. maddəsində gənc ailənin üzvü olan aşağıdakı şəxslər siyahısına mharibə əlilləri ayrıca əlavə olunsun ki, onlar güzəştli ipotekadan istifadə edə bilsinlər. O da bəllidir ki, şəhid ailə üzvləri üçün güzəştlər "Şəhid adının əbədiləşdirilməsi və şəhid ailələrinə edilən güzəştlər haqqında" qanunla (3 sentyabr 1993) tənzimlənir. Bu qanun şəhid ailələri üçün çoxlu sayda güzəştlər nəzərdə tutur və reallaşdırılır. Eyni zamanda, müharibə əlilləri üçün güzəştlər "Əlillərin sosial müdafiəsi haqqında qanunla" (25 avqust 1992-ci il) tənzimlənir. Məsələn, şəhid alilərinin hüquqları kimi "dövlət ali, orta ixtisas və peşə təhsili müəssisələrində və müvafiq icra hakimiyyəti orqanının müəyyən etdiyi elmi təşkilatda ödənişli formada təhsil alanlar təhsil haqqını ödəməkdən azad olunurlar" bu müharibə əlillərinin övladlarına da şamil oluna bilər. Daha yaxşı olar ki, müharibə veteranları ilə bağlı güzəştlər "Şəhid adının əbədiləşdirilməsi və şəhid ailələrinə edilən güzəştlər haqqında" qanuna daxil edilsin və "Şəhid adının əbədiləşdirilməsi, şəhid ailələri və müharibə əlillərinə edilən güzəştlər haqqında" qanun kimi yenidən işlənsin".
Millət vəkili "Əmanətlərin sığortalanması haqqında" Qanununda dəyişiklik edilməsi barədə də fikirlərini bölüşüb. Qeyd edək ki, Azərbaycanda 2016-cı ilin martın 4-də qüvvəyə minmiş və müddəti iki dəfə uzadılmış "Əmanətlərin tam sığortalanması haqqında" qanun bu ilin dekabrın 4-də qüvvəsini itirib. Layihəyə əsasən, qanunun müddətinin gələn il aprelin 5-dək uzadılması təklif olunur. Bununla bağlı məsələ "Azərbaycan Respublikasının Mülki Məcəlləsində dəyişiklik edilməsi haqqında" qanun layihəsində də əskini tapıb. Qanun layihəsinə əsasən, Mülki Məcəllənin 950.1-ci maddəsində Nizamnamə kapitalında iştirak paylarının və ya səhmlərin əlli (50) faizindən çoxunun Azərbaycan Respublikasına və ya bələdiyyələrə mənsub olduğu bank tərəfindən fiziki şəxslərin əmanətlərinin qaytarılması üzrə subsidiar məsuliyyət haqqında müddəanın çıxarılması təklif olunur. Qeyd edək ki, hazırda bank əmanətləri "Əmanətlərin sığortalanması haqqında" qanun əsasında yaradılmış əmanətlərin sığortalanması sistemi vasitəsilə icbari qaydada sığortalanır və bankların defolt halında Azərbaycan Əmanətlərin Sığortalanması Fondu tərəfindən kompensasiya olunur. Millət vəkili qeyd edib ki, kompensasiya məbləği 20 min manat müəyyən edilməklə fərdi sahibkarlıqla məşğul olan fiziki şəxslərin depozitlərinin sığortalanması təqdirə layiq hal olsa da kompensasiya məbləğinin artırılması məqsədəuyğun olardı. Hazırda bu kateqoriya üzrə banklarda vəsaitlərin həcmi cəmi 110 milyon manat olduğunu və 20 min manata qədər olan hissənin 50 milyon manat təşkil etdiyini nəzərə alsaq burada daha böyük məbləğin müəyyənləşdirilməsi fiskal baxımdan ciddi öhdəlik yaratmayacaq. Həmin fərdi sahibkarların əksəriyyətinin hesablarının da sistem əhəmiyyətli banklarda olduğunu nəzərə alsaq burada risk faktoru nisbətən aşağıdır. O baxımdan komöensasiya məbləğinin 20 min deyil, 50 min manat müəyyənləşdirilməsi daha məqsədəuyğun olardı və bu fiskal baxımdan hər hansı ciddi çətinlik yaratmayacaq: "Digər tərəfdən, hüquqi şəxslərin vəsaitlərinin sığortalanması mexanizminin işlənib hazırlanmasına ehtiyac var. Bir tərəfdən, vəsaitlərin nağdlaşdırılması ilə bağlı limitlər var, nağdsız hesablaşmaların genişləndirilməsi baxımdan bu yaxşıdır, amma digər tərəfdən bank müflis olan zaman sahibkarlar öz vəsaitlərini geri ala bilmir. Bu vəsaitlərin məbləğlərinin limitli və mərhələli şəkildə banklar tərəfindən üçüncü (dövlət olmayan) tərəf vasitəsi ilə sığortalanması mexanizminin işlənib hazırlanması və tətbiqini təklif edirəm. Eyni zamnda, Mərkəzi Bankın məlumatına görə, yeni dəyişikliklər təsdiq olunduqdan sonra 7.5 milyard manatlıq əmanət portfelinin təxminən yarısı sığortalanacaq və qalan hissəsi sığortalanmayacaq. Əmanətlərin sığortalanması ilə bağlı təklif edilən mexanizm məsuliyyətin (fiskal öhdəliyin) daha çox iki tərəf- dövlət və müştərilər arasında bölüşdürülməsini nəzərdə tutur. Praktik olaraq bu istiqamətdə sektorun məsuliyyəti müəyyənləşmir. Qorunan əmanətləri dövlət mənbəsi hesabına qarşılanır, digərləri isə əksər hallarda ödənilmir, yəni müştərinin öhdəliyində qalır. Baxmayaraq ki, depoziti cəlb edib və ondan gəlir əldə tərəf sektordur, yəni banklardır. O baxımdan, sığortalanan məbləğ ilə bağlı rəqəmlərin dəyişdirilməsi mexanizmin təkmilləşdirilməsi anlamına gələ bilməz. Daha məqsədə uyğun olar ki, əksər inkişaf etmiş ölkələrdə olduğu kimi, əmanətlərin qaytarılmasında sektorun öhdəlikləri aydın şəkildə müəyyənləşsin və buna nəzarət edilsin. Təklif edilən layihədə stekholder yanaşmasına ehtiyac var. Yenə də dövlət əsas fiskal yükü öz üzərinə götürür və digər əksər steykholderlərin, xüsusən də bank sektorunun aktrlarının fiskal öhdəlikli steykholderlər kimi nəzərə alınmır. Son müflis olan 4 bankda kreditlərin 60 faizindən çoxunun təminatsız olması həmin banklarda qorunmayan əmanətlərin qaytarıla biləcəyi ilə bağlı müəyyən tərəddüdlər formalaşdırıb. Həmin kredit öhdəliklərinin bank müfis olduqdan sonra o öhdəliklərin yerinə yetirilməsi ilə qorunan əmanətlərin qaytarılmasına məsul olan qurum məşğul olur. O baxımdan, təklif ediləcək mexanizm eyni zamanda kredit öhdəliklərinin yaranan zaman nəzarət mexanizmini də nəzərdə tutmalı və potensial ləğv edici qurum o prosesdə dolayı olsada iştirak etməlidir. Belə nəzarət formalaşarsa o zaman hətta qorunmayan əmanətlərin də qaytarılması mümkün ola bilər".
Alim
Olaylar.az