

Rayonların ipoteka keditlərinə əlçatanlığı üçün güzəştlərə ehtiyac var
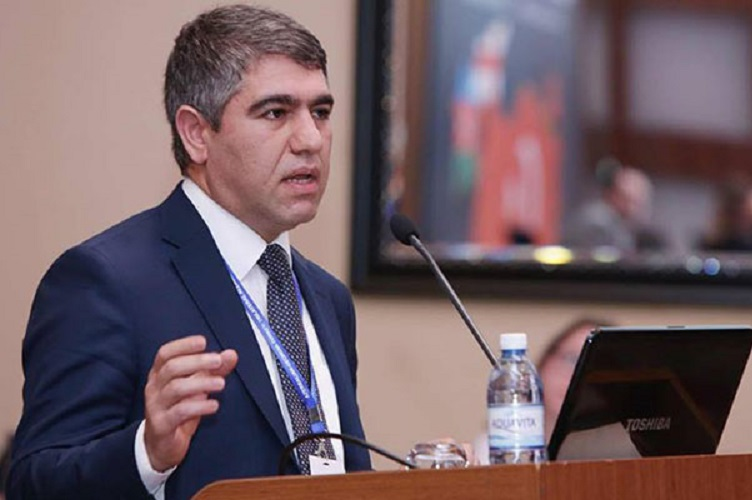
Vüqar Bayramov: "İpoteka və xüsusən güzəştli kreditlər üzrə şərtlər ölkə üzrə eynidir"
Azərbaycanda on ildən artıq müddətdə ipoteka kreditinin tətbiq edilməsinə baxmayaraq indinin özündə də sözügedən vasitə vətəndaşların mənzil əldə etmələri üçün ən sərfəli variant hesab olunur. Onu da etiraf etməliyik ki, ötən müddət ərzində ipoteka krediti ilə bağlı həyata keçirilən tədbirlər ondan istifadənin əlçatanlığını təmin etməyə hesablanıb. Dövlət başçısının ipoteka məsələləri ilə bağlı imzaladığı fərman və sərəncamlar da məhz bu məqsədə xidmət edir.
Dövlətin birmənalı olaraq mövqeyi ondan ibarətdir ki, ipoteka almaq istəyən şəxsin bütün sənədləri qaydasındadırsa onda onu heç kəs bu hüquqdan məhrum edə bilməz. Elə dövlət başçısının imzaladığı fərmanda da nəzərdə tutulan ipoteka üçün növbələrin elektronlaşdırılması, ipoteka kalkulyatoru və ilkin ödənişlə bağlı yeni müddəalar bu sahədə mövcud olan neqativ halların qarşısını almağa hesablanıb. Bir sözlə, vətəndaşların ipoteka ilə mənzil almaları mexanizmi ilbəil sadələşdirlir. Təsadüfi deyil ki, ekspertlər istər qanunvericilikdə edilən dəyişiklikləri, istərsə də prezidentin ipoteka məsələləri ilə bağlı imzaladığı fərmanı vətəndaşların daha asan mənzil sahibi ola bilmələri baxımından yüksək qiymətləndirirlər.
Məlumat üçün qeyd edək ki, ipoteka üçün sənədlərin konkret siyahısının müəyyən edilməsi, eləcə də ipoteka kalkulyatorunun "Elektron İpoteka" portalında yerləşdirilməsi ilə artıq hər bir vətəndaş ona ipoteka kreditinin düşüb-düşmədiyini asanlıqla öyrənə bilir. Üstəlik güzəştli ipoteka şərtlərindən yararlanan sosial qruplar siyahısına müəllimlərin də əlavə olunması müsbət hal kimi qiymətləndirir. Artıq 5 il müəllimlik stajı olan hər kəs güzəştli ipoteka üçün müraciət edə bilir. Bundan başqa, yeni qaydalarda bankların özbaşına yüksək məbləğdə ilkin ödənişlər tələb etməsinin də qarşısı alınıb.Yeni qaydalarda ipoteka məbləğinin yuxarı həddinin Azərbaycan İpoteka Fondunun Məşvərət Şurasının sərəncamına verilməsi də bu növ kreditlərin 100 min manata qədər artırıla biləcəyindən xəbər verir. Lakin ekspertlər əhalinin xüsusilə də gənc ailələrin mənzillə təmin etmək üçün müəyyən addımların atılmasını zəruri hesab edirlər.
Xüsusən, elektron hökumət layihəsinin tərkib hissəsi kimi elektron ipoteka mexanizminin təkmilləşdirilməsi vacib hesab olunur. Məhz bu amil nəzərə alınaraq ölkə parlamenti "İpoteka haqqında" qnuna əlavələ edib. Qanunda edulən yeniliyə əsasən daşınmaz əmlak üzərində ipoteka hüququnu təsbit edən ipoteka kağızının mülkiyyətçisi - ipoteka kağızının elektron sistemində ipoteka kağızına mülkiyyət hüququ rəsmiləşdirilmiş şəxsdir. Daşınmaz əmlak üzərində ipoteka saxlayanın hüquqları ipoteka kağızı ilə təsdiq edildikdə, dövlət qeydiyyatı orqanı elektron sistem vasitəsilə ipoteka kağızı haqqında məlumatları əldə edir. Daşınmaz əmlak üzərində ipoteka saxlayanın hüquqları ipoteka kağızı ilə təsdiq edildikdə, ipoteka kağızında dövlət qeydiyyatını aparan orqanın adı, qeydiyyat anı (tarixi və saatı) və nömrəsi göstərilməklə, qeydiyyat orqanının səlahiyyətli şəxsinin elektron imzası ilə imzalanır və ipoteka saxlayana və ipoteka qoyana elektron sistem vasitəsilə bildiriş göndərilir. Onu da qeyd edək ki, qanuna belə bir əlavənin edilməsində məqsəd vətəndaşla mənur arasında təmasın minimuma endirilməsidir. Bundan başqa İpoteka və Kredit Zəmanət Fondu ipoteka keditlərinin verilməsi şərtlərinə dəyişikliklər edib.
İqtisadçı ekspert Vüqar Bayramov bildirib ki, dəyişikliyə əsasən 8 faizlik adi kreditlərə zəmanət verildiyi halda maksimum faiz 7-dən çox ola bilməz. Eynilə zəmanət verilən güzəştli ipoteka kreditləri üzrə faiz 4-dən 3.7-dək azaldılıb. Güzəştli ipoteka kreditləri üzrə maksimum məbləğ 100 min manat olduğu halda adi ipoteka kreditləri üzrə 150 min manatadək borc cəlb etmək mümkündür: "Yeni dəyişikliklərə rəğmən ipoteka kreditlərindən faydalananlar əsasən Bakı sakinləridir. Belə ki, indiydək verilmiş 22733 kreditin 17282-i paytaxtın payına düşüb. Bu isə o deməkdir ki, fondun maliyyələşdirdiyi hər 100 ipoteka kreditinin 76-sı Bakıda mənzil alınmasına yönəldilir. Bu kontekstindən, regionların fondun vəsaitlərindən yararlanmaq imkanları məhdud olaraq qalmaqdadır. Belə ki, ən çox ipoteka krediti alan 3 şəhər Bakı və paytaxt ətrafıdır. Kreditlərin sayına görə ikinci olan Sumqayıtda 2289, Abşeron və Xirdalanda isə 1578 maliyyləşmə olub. Bu isə o deməkdir ki, 22733 ümumi kreditin 21149-u, yəni 93 faizi paytaxt və ətraf şəhərlərin payına düşüb. Naxçıvan daxil olmaqla regionlar ümumi kreditləşmənin cəmi 7 faizinə sahib ola biliblər. Bir sıra rayonlar ümumiyyətlə ipoteka kreditləri cəlb edə bilməsələr də, bəzi bölgələrdə bu simvolik rəqəmlər olub. Məsələn, Ucar, Oğuz, Ağcabədi, Şərur, Sabirabad kimi rayonlar fond yaranadan bəri cəmi 1 ipoteka krediti əldə ediblər. Rəsmi statistikaya əsasən, Bakı ilə rayonlar arasında orta aylıq əmək haqqıda 2 dəfə fərq var. Buna rəğmən, ipoteka və xüsusən güzəştli kreditlər üzrə şərtlər ölkə üzrə eynidir. Bu baxımdan biz ipoteka keditləri üzrə faizlərdə rayonlar üçün güzəştin verilməsini və kredit portfelində regionlar üçün kvotanın müəyyənləşdirilməsini təklif edirik. Belə ki, rayonlar üzrə güzəştli kreditlər üzrə faizlərin 2 faizə endirilməsi və 25 faizlik kvotanın müəyyənləşdirilməsi məqsədə uyğun olardı. Əgər maliyyə ilin ilk 10 ayında həmin kvotadan az regional sifarış olarsa o zaman qalan məbləğ fiskal ili başa çatanadək paytaxtda istifadə edilə bilər. Bütün hallarda, rayonların ipoteka keditlərinə əlçatanlığını təmin etmək üçün güzəştlərin tətbiqinə ehtiyac var".
Zəka