

Nağdsız ödəniş dövlət orqanları üçün tam şəffaf sistemin yaradılması baxımından aktualdır
Artıq bir neçə aydır ki, ölkədə nağdsız hesablaşmalar tətbiq edilir. 2017-ci il yanvarın 1-dən qüvvəyə minmiş «Nağdsız hesablaşmalar haqqında» Qanun əsasında tətbiq edilən bu üsul ilk növbədə şəffaflıq prinsipinə xidmət edir.
Bunun inkişafı üçün böyük imkanlar mövcuddur
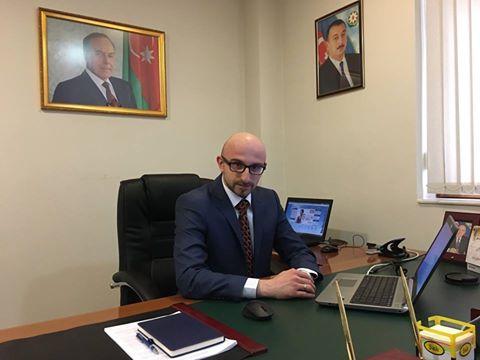
Artıq bir neçə aydır ki, ölkədə nağdsız hesablaşmalar tətbiq edilir. 2017-ci il yanvarın 1-dən qüvvəyə minmiş "Nağdsız hesablaşmalar haqqında" Qanun əsasında tətbiq edilən bu üsul ilk növbədə şəffaflıq prinsipinə xidmət edir. Heç şübhəsiz ki, belə bir qanunun qəbul edilməsi bank sektoru üçün də əhəmiyyətlidir və bank sektoru üçün də əlverişli imkanlar yaradır. "AtaBank"ın Bank kartları və elektron xidmətlər departamentinin direktoru Teymur Axundov da bu qənaətdədir. O, bildirib ki, banklar öz fəaliyyətlərini qanunun tətbiqindən irəli gələn bir sıra məsələlərin həlli istiqamətində qurmağa başlayıb: "Bunlar, əsasən, nağdsız ödənişlərin stimullaşdırılması, kartlarla aparılan əməliyyatlara daha çox müştəri cəlb edilməsi kimi məsələləri əhatə edir. Hazırda banklar tərəfindən POS-terminalların infrastrukturunda da müvafiq texniki işlər aparılır və təmassız kartların qəbulu üçün yeni imkanlar yaradılır. Bir neçə bank POS-terminallarla bağlı xüsusi korporativ kartların emissiyasına start verib. Bu, ticarət obyektinin sahibinin öz bankına müraciət etmək ehtiyacını aradan qaldırır, ona POS-terminal vasitəsilə aparılmış bütün əməliyyatlar üzrə vəsaiti birbaşa öz kartından əldə etməyə imkan yaradır, ticarət obyektinin işini daha da asanlaşdırır. Əksər banklarda müştərilər "Mobile-banking", "SMS-banking", "İnternet-banking" kimi onlayn xidmətlərdən rahat faydalanırlar ki, bu da nağdsız ödənişlərin inkişafında mühüm amildir. Kommersiya bankları maqnit zolaqlı kartlardan imtina etməklə öz müştərilərinə çip tipli və ya daha müasir təmassız kartlar təklif edirlər". Teymur Axundov deyib ki, ölkədə bank kartları və POS-terminalların mövcud sayı nağdsız ödənişlərin inkişafına geniş imkanlar yaradır. Onun söpzlərinə görə. 2010-cu ilin sonunda Azərbaycanda fəaliyyət göstərən ticarət, ictimai iaşə və xidmət obyektlərində cəmi 6978 POS-terminal mövcud idisə, 2016-cı ilin dekabr ayında bu rəqəm 10 dəfədən çox artaraq 70.913 ədəd təşkil edib: "Dövriyyədə olan kartların sayı da əhəmiyyətli dərəcədə artaraq 5,3 milyonu ötüb. Yəni indi ölkəmizdə kart bazarında geniş rəqabət üçün hər cür şərait vardır. Nağdsız ödənişlər bu prosesdə iştirak edən bütün tərəflər üçün əlverişlidir. Kart vasitəsilə ödənişlərin aparılması, ilk növbədə, ticarət və iaşə obyektləri üçün əhəmiyyət kəsb edir. Bu, onların imicini və nüfuzunu yüksəldir, POS-terminal vasitəsilə aparılan əməliyyatlar müştərilərin sayını çoxaldır. Təcrübə göstərir ki, POS-terminallardan istifadə edən ticarət obyektinin dövriyyəsi 25-30 faiz artır. Nağdsız ödənişlər ticarət obyektləri ilə yanaşı, kart istifadəçiləri üçün də sərfəlidir. Çünki onlar nağd vəsaiti özləri ilə gəzdirmirlər və nəticədə pulun itirilməsi riski aradan qalxmış olur. Kart itirildikdə isə müvafiq banka müraciət etməklə kart bloklaşdırılır və hesabda olan vəsait toxunulmaz qalır. Nağdsız ödəniş dövlət orqanları üçün tam şəffaf sistemin yaradılması və nəzarət mexanizmlərinin gücləndirilməsi, istehlak xərcləri, sənaye istehsalı, iqtisadi artım və yeni iş yerlərinin yaradılmasının
stimullaşdırılması baxımından aktualdır. Tanınmış beynəlxalq reytinq şirkəti "Moody`s"un 2016-cı ildə bank sistemi ilə əlaqədar təhlillərinə əsasən, Azərbaycanda plastik kartlarla aparılmış əməliyyatlar sayəsində ölkənin ümumi daxili məhsulu (ÜDM) təxminən 70 milyon dollar çoxalıb. ÜDM-də istehlak xərcləri 0,06 faiz artıb. Həmin reytinq şirkətinin analitiklərinin rəyinə görə, ötən il nağdsız ödənişlərin inkişafı 70 ölkədə ÜDM-in 296 milyard ABŞ dolları artırılmasına səbəb olub, ümumi istehlak xərcləri isə 0,18 faiz çoxalıb. Bir məsələni xüsusilə vurğulamaq istəyirəm ki, ticarət obyektində mal və ya xidmətin nağdsız qaydada kart vasitəsilə alışı zamanı kart istifadəçisi bu əməliyyata görə hər hansı əlavə xidmət haqqı ödəmədən yalnız mal və ya xidmətin dəyərini ödəyir. Bu, bütün kart növlərinə aiddir. Əlavə olaraq, kartları emissiya edən bir çox banklar öz kart istifadəçiləri üçün stimullaşdırıcı kampaniyalar keçirir və əldə olunan banklararası xidmət haqqı vasitəsilə əlavə bonuslar qazandırır. Beləliklə, kart istifadəçisi nəinki ticarət obyektlərində nağdsız əməliyyat zamanı əlavə xidmət haqqı ödəmir, hətta bonus və ya müvafiq güzəştlər əldə edir. Hər bir bank öz kart istifadəçilərinə mütəmadi olaraq məlumat çatdırmalıdır ki, kart bankomatlardan nağd vəsaitlərin çıxarılması üçün yox, mal və ya xidmətin alınması üçün istifadə edilməlidir və bu halda, nağd vəsaitlərin çıxarılması əməliyyatından fərqli olaraq, heç bir əlavə xidmət haqqı ödənilmir. Yəni, kartla alış-veriş zamanı faizlər satıcıdan tutulur, POS-terminal vasitəsilə ödəniş edən şəxs heç bir halda pul itirmir. Bütün bunlar, əsasən, əməkhaqqı, pensiya və sosial kart sahiblərinə aiddir. İnanıram ki, bu cür yanaşma ilə yaxın gələcəkdə nağdsız ödənişlərin həcmi tədricən artırılacaq". Onun sözlərinə görə, inkişaf etmiş ölkələrdə plastik kartlarla həyata keçirilən ödənişlərin payı 50-60 faiz arasında olsa da, Azərbaycanda bu rəqəm 10-11 faiz həddindədir: "Amma ölkəmizdə nağdsız ödənişlərin inkişafı üçün böyük imkanlar mövcuddur".
Füzuli